Nos convictions sur les marchés – automne 2026
La situation macroéconomique
L’économie mondiale fait preuve de résilience en 2026, malgré un environnement géopolitique incertain. Le FMI prévoyait en juillet une croissance mondiale de 3,0 % en 2026, avec un rebond attendu à 3,4 % en 2027, contre une croissance moyenne de 3,5 % sur la période 2024-2025. Ces prévisions sont globalement inchangées, en cumulé, par rapport à celles d’avril. Si le choc énergétique lié au conflit au Moyen-Orient inquiète les organismes de prévision, l’investissement lié à l’intelligence artificielle continue de tirer la croissance mondiale.
La situation demeure toutefois contrastée selon les régions. Au deuxième trimestre, le PIB de la zone euro a surpris à la hausse, avec une croissance de 0,6 %, contre une prévision annuelle de 0,9 % du FMI. La France, en revanche, stagne : la croissance trimestrielle de son PIB est estimée à 0 %, loin de la prévision annuelle de 0,6 %. Les États-Unis affichent une croissance de 0,4 % au deuxième trimestre, légèrement décevante au regard d’une prévision annuelle de 2,3 %. Le Japon table sur une croissance annuelle de 0,6 % en 2026, après une performance de 0,4 % au deuxième trimestre. La Chine, enfin, affiche des résultats en retrait par rapport aux attentes, avec une croissance trimestrielle de 0,9 %, pour une prévision annuelle ramenée à 4,6 %.
L’été a par ailleurs été marqué par une reprise de l’inflation. Dans la zone euro, l’inflation annuelle en glissement était estimée à 3,3 % en août (contre 2,9 % en juillet) selon Eurostat. Cette accélération s’explique essentiellement par les prix de l’énergie, en hausse de 14,3 % sur un an en août, mais aussi par d’autres postes fortement touchés, à l’image des cours à terme du sucre, en progression de près de 20 % sur le seul mois d’août. Il importe toutefois de souligner que ces tensions inflationnistes ne touchent pas, à ce stade, l’ensemble des secteurs de l’économie : l’inflation sous-jacente reste contenue, à 2,4 % en août (contre 2,5 % en juillet), pour un objectif de 2 %.
Aux États-Unis, l’inflation se maintient à un niveau élevé, avec un taux annuel de 3,4 % en juillet (contre 3,5 % en juin). L’inflation sous-jacente PCE ressort à 3,3 % en juillet, toujours nettement au-dessus de l’objectif de 2 %, ce qui a conduit Kevin Warsh à tenir un discours restrictif lors du symposium de Jackson Hole.
Le taux de chômage américain se maintient légèrement au-dessus de 4 % depuis un peu plus de deux ans, tandis que celui de la zone euro évolue autour de 6 % depuis début 2025 (deux niveaux à comparer à une fourchette jugée d’équilibre de 4 % à 5 %).
Sur le marché des changes, après un affaiblissement marqué du dollar en 2025 puis un léger renforcement au printemps 2026, l’euro s’établit à 1,16 dollar fin août. Ce niveau apparaît sous-évalué au regard du critère long terme de la parité de pouvoir d’achat qui suggère une sous-évaluation de l’ordre de 15% à moyen terme même s’il convient de rester prudent sur cette appréciation compte tenu de la prééminence à court terme des politiques monétaires.
Les marchés obligataires
Hausse des taux et maintien de spreads très serrés
L’été a été marqué par une remontée des taux longs. Le CMS 5 ans a progressé de plus de 40 points de base sur la période, et le CMS 10 ans de plus de 50 points de base. Les taux courts se sont également tendus : l’Euribor 3 mois et l’Euribor 12 mois ont gagné un peu plus de 25 points de base cet été. Le retour des inquiétudes inflationnistes, la forte demande de capitaux liée aux investissements technologiques, ainsi que les interrogations sur des besoins de financement étatiques toujours plus élevés, contribuent à pousser les taux à des niveaux élevés.
Cette hausse des taux longs se fait particulièrement sentir en France, à l’approche des élections : l’OAT 10 ans a franchi le seuil des 4 % en août, en gagnant plus de 50 points de base, tandis que le Bund 10 ans progressait de 41 points de base pour clôturer l’été à 3,32 %. À titre de comparaison, le taux du Trésor américain à 10 ans n’a gagné que 31 points de base sur la même période.
Côté politique monétaire, les annonces de Kevin Warsh le 28 août quant à sa volonté de lutter contre l’inflation ont mené à une remontée des taux directeurs de la Fed de 25 points de base le 16 septembre. Les taux directeurs de la BCE avaient eu une hausse similaire quelques jours auparavant.
Les spreads High Yield restent, quant à eux, très resserrés et se sont même légèrement contractés fin août, proches de leur point bas de la décennie : l’indice ICE BofA US High Yield évolue autour de 263 points de base, contre une moyenne supérieure à 400 points de base sur les dix dernières années.
Notre position
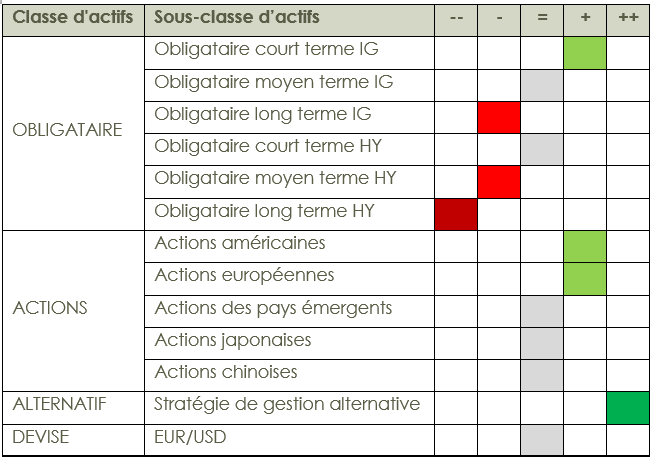
Nous considérons que cette remontée des taux offre de nouveau une rémunération intéressante et constitue à ce titre un point d’entrée attractif sur l’obligataire Investment Grade à condition de rester sur des maturités courtes et moyennes. Nous restons à l’écart des maturités longues en raison de la hausse des besoins de financement de la plupart des grands états et du secteur de l’IA, qui pourrait entraîner de nouvelles tensions sur les taux longs.
Nous ne recommandons pas d’investir dans l’obligataire High Yield, sauf à conserver une maturité courte, en raison du risque d’écartement des spreads : la remontée des taux pourrait favoriser un arbitrage des investisseurs vers l’Investment Grade, tandis que les difficultés liées aux prix de l’énergie et à la dégradation des conditions de financement pourraient faire remonter les taux de défaut et provoquer un écartement significatif des spreads.
Les marchés actions
Des performances soutenues par la croissance des résultats
Une saison de résultats solide continue de soutenir la progression des marchés actions, tant en Europe qu’aux États-Unis. Les résultats sont plus contrastés sur les marchés émergents, même si la zone affiche dans l’ensemble une performance satisfaisante. À l’échelle mondiale, la progression des marchés actions se poursuit : le MSCI World a progressé d’environ 4% sur les trois derniers mois glissants.
Les niveaux de valorisation restent, dans ce contexte, un point de vigilance. Le P/E prévisionnel (12 mois glissants) du S&P 500 évolue autour de 20x, soit un niveau proche de sa moyenne des cinq dernières années. Les marchés américains ne sont donc pas, dans leur ensemble, en situation de surchauffe généralisée des multiples. Cette moyenne masque cependant d’importants écarts sectoriels : les valeurs technologiques et liées à l’intelligence artificielle se traitent, pour beaucoup d’entre elles, à des multiples sensiblement supérieurs à cette moyenne, ce qui justifie une approche sélective au sein de la thématique.
Les difficultés liées aux prix de l’énergie et à la remontée des taux pourraient par ailleurs compliquer les conditions de financement des entreprises, en particulier celles de plus petite capitalisation.
D’autre part, la forte amélioration des résultats des entreprises liée l’intelligence artificielle semble reposer sur des investissements colossaux dont la rentabilité n’est pas assurée, ce qui rend les investisseurs fébriles. En témoigne l’été contrasté qu’a vécu le Nasdaq, avec une progression limitée à 0,6 % et une volatilité élevée baisse de plus de 3% en juillet puis net rebond de près de 4% en août.
Si certaines valeurs ont connu une volatilité particulièrement marquée, celle-ci ne s’est pour autant pas généralisée à l’ensemble du marché. Le VIX est ainsi resté compris entre 14,25 et 16,5 au cours du mois d’août, pour terminer le mois à 14,92 (contre une moyenne historique à 19,4%).
Notre position
Nous conservons une vision positive à court terme sur la classe d’actifs, en particulier sur les actions américaines et européennes.
Nous pensons que la thématique de l’intelligence artificielle continue d’être porteuse pour les prochains mois et recommandons des fonds présentant un biais positif sur cette thématique en s’intéressant notamment à la diffusion des effets positifs de l’IA sur certains secteurs économiques.
Nous révisons notre opinion négative pour revenir à la neutralité sur les actions de qualité, celles-ci se traitant désormais avec un multiple moyen sur résultats de 19 fois contre 33 fois en fin 2021.
Nous révisons enfin légèrement notre recommandation de début d’année sur les petites capitalisations : un écartement potentiel des spreads de crédit pourrait rendre le refinancement des entreprises plus difficile, en particulier pour les plus petites d’entre elles. Nous ne recommandons donc pas, à ce stade, de renforcer la poche d’entreprises à petite capitalisation.
Pour finir, dans un contexte marqué par un nombre inhabituellement élevé de risques difficilement maîtrisables (trajectoire des taux directeurs, situation géopolitique, rupture technologique majeure avec l’IA, etc), nous privilégions une exposition à la classe d’actifs pour partie au travers de fonds flexibles et de stratégies alternatives (long/short par exemple) afin de profiter du potentiel de performance des actions tout en réduisant le niveau de risque.
Synthèse de nos convictions par classes d’actifs